Caschi
da Bici
da Bici
a partire da
80€
Come funziona Satispay: il budget settimanale, il QR code al posto dell'NFC, il Paga in 3 e le commissioni sotto i 10 euro azzerate da settembre 2026.
Satispay è l'unica app di pagamento italiana diffusa su larga scala, e funziona in un modo che la rende diversa da tutte le altre: non si appoggia a Visa, a Mastercard né a nessun circuito di carte. Si collega direttamente al conto corrente. È la ragione tecnica per cui costa poco ai negozi, ed è anche il motivo per cui alcune cose che dai per scontate con una carta qui non funzionano allo stesso modo.
In questa guida trovi:
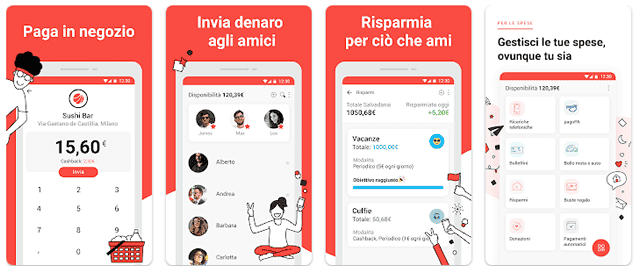
Satispay associa l'account al tuo IBAN e si ricarica con addebito diretto SEPA. Non c'è nessuna carta di mezzo, e questo cambia tre cose nel funzionamento quotidiano.
Il meccanismo sta in tre elementi:
Il budget è la differenza pratica rispetto a una carta. Su una carta di debito il tetto di spesa è il saldo del conto, quindi tutto quello che hai. Su Satispay il tetto lo decidi tu ogni settimana, e il negozio non vede mai un numero di carta perché non ce n'è uno.
All'iscrizione l'app riconosce 5 euro di bonus di benvenuto. Satispay dichiara oltre 6,5 milioni di utenti attivi in Italia e oltre 450.000 esercenti convenzionati.
Questo è l'equivoco più diffuso su Satispay, e vale la pena chiarirlo prima di trovarsi alla cassa con la fila dietro.
Satispay non usa la tecnologia NFC. Non si paga appoggiando il telefono al lettore contactless, come si fa con Apple Pay o con Google Pay. La documentazione ufficiale di Satispay è esplicita: il pagamento avviene interamente dentro l'app, senza toccare il terminale POS.
Alla cassa di un bar o di un supermercato la sequenza è questa:
Il telefono resta in mano tua per tutto il tempo. Questa differenza ha un risvolto pratico che conta soprattutto per i commercianti: siccome non serve un POS contactless, un esercente può accettare Satispay senza comprare nessun hardware nuovo, usando lo smartphone, il tablet o il registratore di cassa che ha già.
Online il pagamento non avviene sul sito del negozio ma dentro l'app, e anche qui la differenza rispetto a una carta è sostanziale.
La procedura si riduce a quattro passaggi:
Il vantaggio è che i dati della carta non passano mai dal sito del venditore, perché non c'è nessuna carta coinvolta. Il limite è la disponibilità sull'account: se il budget settimanale è inferiore all'importo dell'ordine il pagamento non parte, e la ricarica dal conto richiede giorni lavorativi perché viaggia su addebito diretto. Su un acquisto grande conviene alzare il budget qualche giorno prima invece che al momento del checkout.
Il pagamento a rate di Satispay si chiama Paga in 3 e funziona sia nei negozi fisici sia online.
Le condizioni sono queste:
Non servono moduli, documenti o attese: si sceglie Paga in 3 al momento dell'acquisto, si accetta il piano mostrato nel riepilogo e l'operazione è conclusa. È la differenza principale rispetto a un finanziamento tradizionale, dove serve un'istruttoria.
Rispetto ai concorrenti del pagamento dilazionato il numero di rate è fisso a tre, mentre servizi come Klarna offrono più opzioni. Il confronto fra i due sta nella guida su Klarna o Scalapay.
Satispay non è più solo un'app per pagare, e secondo il sito ufficiale diverse funzioni restano poco note anche a chi la usa da anni.
I buoni pasto Satispay non sono una funzione che un utente privato può attivare dall'app: secondo il sito ufficiale fanno parte del servizio di welfare aziendale, quindi arrivano al dipendente perché è l'azienda ad aver scelto Satispay come fornitore. Se sul tuo account non compaiono, la risposta non sta nelle impostazioni dell'app ma nell'ufficio del personale.
È l'equivoco più frequente su questo servizio, e la ragione è che l'app è la stessa: il credito dei buoni pasto compare nello stesso posto in cui vedi il tuo saldo, ma ci arriva da un contratto a cui tu non partecipi.
Una volta attivato dall'azienda, il funzionamento è questo:
Per chi paga, Satispay è gratuito: non ci sono canoni, costi di ricarica né commissioni sui pagamenti.
Per i commercianti c'è una commissione sul transato e nient'altro. Nessun costo di iscrizione, nessun canone mensile, nessun costo sui versamenti e nessuna penale di disdetta. È il motivo per cui il servizio si è diffuso soprattutto fra gli esercenti piccoli, dove il canone fisso di un POS tradizionale pesa più della commissione.
Le condizioni cambiano nel corso del 2026:
| Periodo | Sotto 10 euro | Da 10 euro in su |
|---|---|---|
| Fino a settembre 2026 | 1% | 1% |
| Da settembre 2026 | nessuna commissione | 0,95% |
Il passaggio conviene a chi lavora su scontrini bassi e cambia poco per chi vende beni costosi. Un bar con scontrino medio da 4 euro passa da 4 centesimi di commissione a zero su ogni caffè pagato con l'app, mentre un negozio di abbigliamento con scontrino da 80 euro passa da 80 a 76 centesimi.
L'azzeramento sotto i 10 euro è arrivato dopo la conversione in legge del decreto carburanti ter, che ha rafforzato l'obbligo di accettare moneta elettronica anche tramite wallet e app di pagamento. Restano condizioni particolari per tabaccai, benzinai ed edicolanti, categorie che lavorano su margini ridotti perché vendono soprattutto generi di monopolio.
Nessun elenco di negozi Satispay può essere completo, e vale la pena dirlo subito: con oltre 450.000 esercenti convenzionati dichiarati dall'azienda, qualunque lista redazionale ne copre una frazione minima e invecchia in poche settimane. Il criterio con cui è compilata questa è la verifica diretta al checkout, che è l'unico posto in cui i metodi di pagamento mostrati sono quelli davvero attivi.
Questi sono i negozi online su cui il metodo risulta disponibile, divisi per settore:
Il modo affidabile per trovare un negozio fisico convenzionato è la mappa dentro l'app, che geolocalizza gli esercenti attivi nel raggio in cui ti trovi. Nessuna lista pubblicata altrove viene aggiornata con la stessa frequenza, perché adesioni e disdette avvengono ogni giorno.
Per i negozi online il criterio è diverso e va verificato prima di riempire il carrello:
Un marchio può aver attivato il servizio nei punti vendita fisici tramite QR code senza aver integrato il plugin sul sito, e sono due decisioni commerciali separate. Per questo la verifica al checkout resta l'unica prova che conta.
Satispay conviene a chi vuole separare la spesa quotidiana dal conto principale senza aprire una carta prepagata, e a chi fa molti acquisti piccoli.
I limiti sono altrettanto concreti:
Il criterio che decide è la frequenza degli acquisti piccoli. Chi paga ogni giorno caffè, panetteria e negozi di quartiere trova esercenti ovunque e sfrutta la commissione azzerata sotto i 10 euro, che dal lato del commerciante rende Satispay più conveniente di qualunque carta. Chi fa pochi acquisti grandi resta meglio servito da una carta tradizionale, dove il credito è immediato e l'accettazione è totale.
L'elenco dei negozi che accettano il pagamento dilazionato è nella pagina sui negozi che utilizzano Klarna, e il confronto fra i servizi di rateizzazione sta nella guida ai servizi per i pagamenti a rate.
Questo articolo contiene link di affiliazione: se acquisti tramite questi link possiamo ricevere una commissione, senza alcun costo aggiuntivo per te.
Questo articolo contiene link di affiliazione: se acquisti tramite questi link possiamo ricevere una commissione, senza alcun costo aggiuntivo per te.
Come pagare a rate con PayPal: Paga in 3 rate da 20 a 3.000 euro senza interessi, come si attiva al checkout, tutti i
Tobia Borrata2 ottobre 20267 min
Come pagare a rate su Amazon: le rate mensili di Amazon in 3, 5 o 12 rate senza interessi e Paga a rate con Cofidis da
Tobia Borrata2 ottobre 20267 min
Klarna per aziende si attiva dal provider di pagamento che il negozio ha gia (Stripe, Nexi, Adyen, Mollie e altri), no
Tobia Borrata13 settembre 202613 min
